إرسلها على الواتساب
المربع نت – لم تعد المنافسة بين شركات السيارات الصينية تدور فقط حول الأسعار والتقنيات وحجم المبيعات، بل بدأت تتحول إلى معركة على البقاء، وسط مؤشرات على أن السوق الصيني لم يعد قادراً على استيعاب هذا العدد الضخم من الشركات والعلامات التجارية.
وتتجه الأنظار حالياً إلى أوروبا باعتبارها واحدة من أهم الأسواق التي قد تحدد مستقبل صناعة السيارات الصينية خلال السنوات المقبلة. فالشركات التي تنجح في تأسيس حضور قوي هناك قد تتمكن من الحفاظ على استقلالها، بينما تواجه الشركات الأقل قدرة على التوسع خطر الاندماج مع منافسيها أو الخروج من السوق.
وتجلت هذه المنافسة خلال معرض باريس للسيارات 2026، الذي شهد مشاركة قياسية بلغت 20 علامة صينية، في انعكاس واضح لحجم الرهانات على السوق الأوروبي، خصوصاً مع صعوبة دخول السوق الأمريكي والضغوط المتزايدة داخل الصين.
لكن لماذا أصبحت أوروبا بهذه الأهمية؟ وهل تقترب صناعة السيارات الصينية بالفعل من موجة اندماجات واسعة تنهي وجود عشرات الشركات؟
الوصول السريع للمحتوى

أكثر من 100 شركة سيارات تتنافس في سوق واحد
تضم الصين حالياً أكثر من 100 شركة لصناعة السيارات، تتنافس جميعها في أكبر سوق للسيارات في العالم، لكن استمرار هذا العدد الكبير أصبح أكثر صعوبة مع تباطؤ المبيعات وتصاعد المنافسة السعرية.
وساهم الدعم الحكومي على مدار السنوات الماضية في استمرار شركات كثيرة، حتى تلك التي لم تتمكن من تحقيق أرباح مستدامة، إذ تتلقى بعض الشركات دعماً من الحكومة المركزية أو حكومات المقاطعات والمدن التي تسعى إلى حماية الوظائف والاستثمارات المحلية.
وأدى ذلك إلى تأجيل موجة الاندماجات التي يتوقعها المحللون منذ سنوات، لأن إغلاق الشركات أو دمجها قد يتسبب في فقدان أعداد كبيرة من الوظائف، إلى جانب التأثير على الاقتصادات المحلية المرتبطة بمصانع السيارات ومورديها.
لكن الوضع بدأ يتغير بصورة ملحوظة خلال 2026، بعدما انخفضت مبيعات السيارات الجديدة في الصين بنسبة 20% خلال النصف الأول من العام.
والأزمة لا تقتصر على تراجع الطلب، بل تتزامن مع استمرار الشركات في طرح موديلات جديدة بوتيرة يصعب على السوق استيعابها.
ووفقاً لتحليلات مؤسسة أومديا، طرحت شركات السيارات الصينية ما متوسطه ثلاثة موديلات جديدة يومياً خلال 2026، بعدما وضعت خططها الإنتاجية على أساس استمرار النمو القوي في المبيعات.
ووصفت المؤسسة العام الحالي بأنه الأسوأ لإطلاق سيارة جديدة في الصين، في إشارة إلى صعوبة تحقيق مبيعات كافية وسط هذا العدد الهائل من الخيارات والمنافسين.
وتتوقع شركة الاستشارات AlixPartners ألا تعود مبيعات السيارات الجديدة في الصين إلى مستويات 2025 قبل عام 2030، ما يعني أن الشركات قد تواجه سنوات طويلة من المنافسة في سوق راكدة أو بطيئة النمو.
أوروبا تتحول إلى سوق مصيري للشركات الصينية
مع تقلص فرص النمو داخل الصين، أصبحت الأسواق الخارجية ضرورة استراتيجية وليست مجرد فرصة لزيادة الأرباح.
وتحتل أوروبا موقعاً استثنائياً في هذه المعادلة، لأنها من أكثر الأسواق الكبيرة ربحية التي لا تزال متاحة أمام الشركات الصينية، في ظل القيود التي تجعل دخول الولايات المتحدة بالغ الصعوبة.
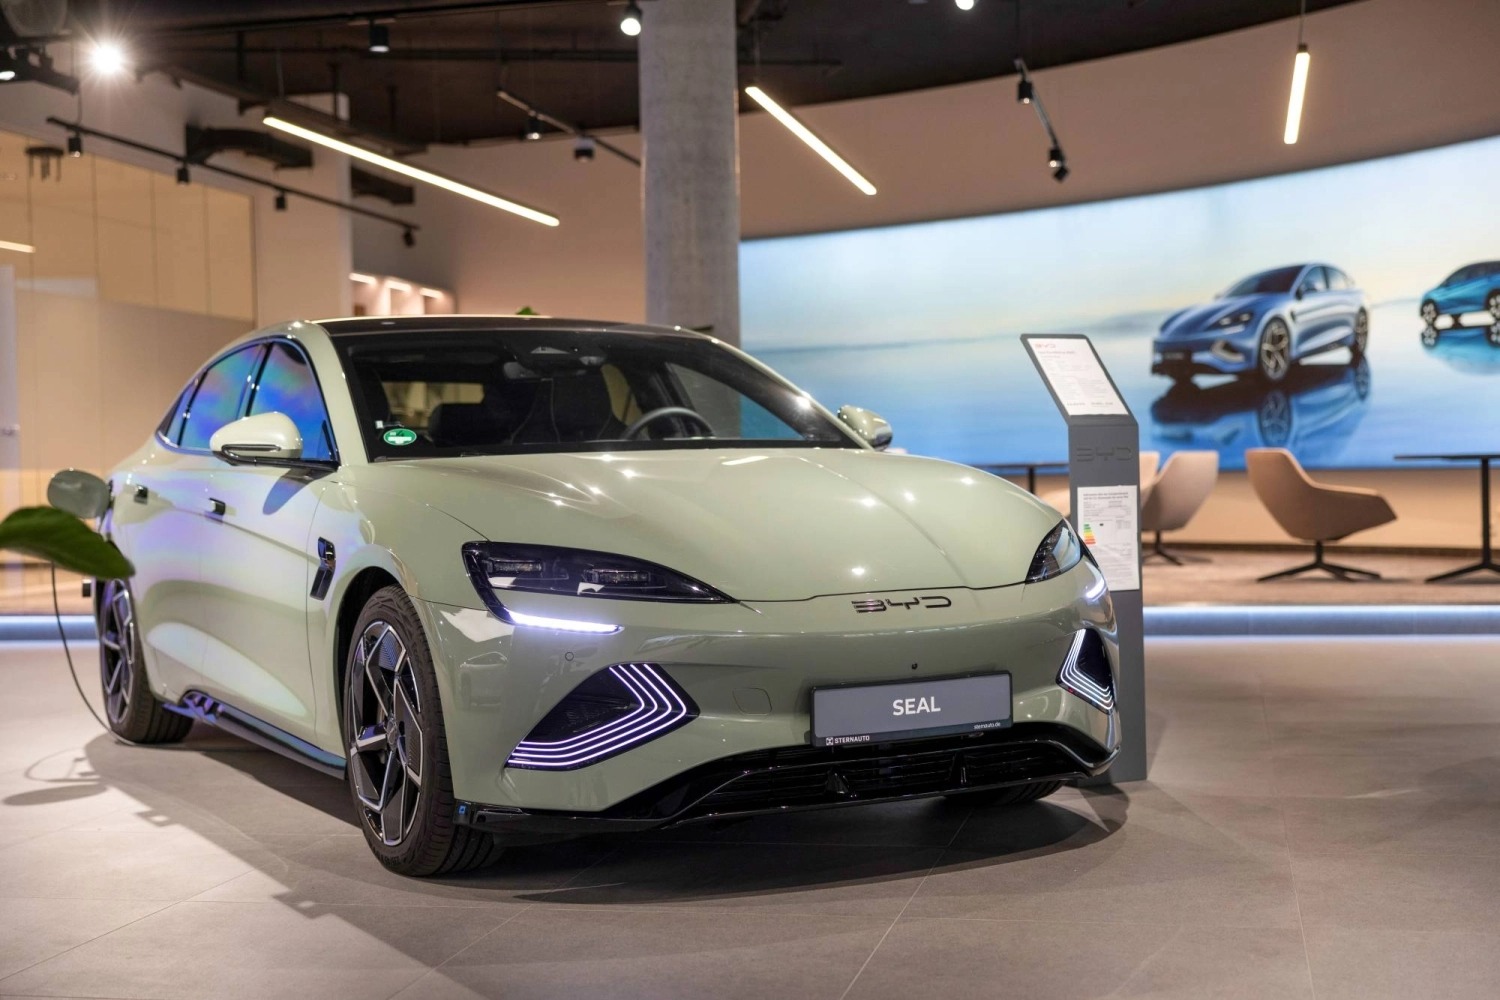
وقد نجحت شركات مثل بي واي دي وشيري وإم جي التابعة لمجموعة سايك بالفعل في بناء حضور متزايد داخل أوروبا، بينما تسابق شركات أخرى الزمن لتأسيس شبكات وكلاء ومراكز صيانة ومستودعات لقطع الغيار.
لكن أهمية أوروبا تتجاوز حجم المبيعات المباشر، إذ قد تتحول النتائج التي تحققها الشركات هناك إلى معيار تستخدمه الحكومة الصينية لتحديد الشركات القادرة على الاستمرار بصورة مستقلة.
الصين ستنظر بالتأكيد إلى أداء الشركات في الأسواق الخارجية، وخصوصاً أوروبا، عند تقييم قدرتها على البقاء دون الحاجة إلى دعم مستمر، وبمعنى آخر، قد تصبح المبيعات الأوروبية عاملاً مؤثراً في تحديد الشركات التي ستحصل على فرصة لمواصلة النمو، وتلك التي قد تُدفع نحو الاندماج مع منافسين أكبر.
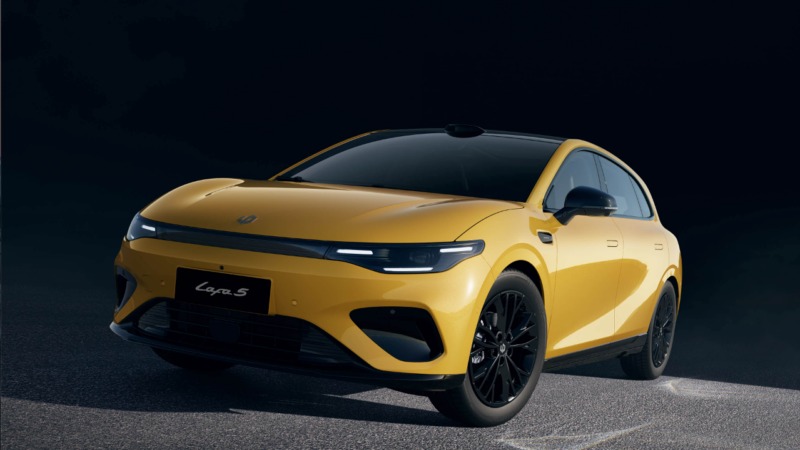
ويذهب فرانسوا روديه، الأمين العام للمنظمة الدولية لمصنعي السيارات OICA، إلى أبعد من ذلك، محذراً من أن بعض الشركات الصينية قد لا تتمكن من البقاء إذا فقدت فرص التصدير إلى أوروبا.
هل بدأت الحكومة الصينية بالفعل تصفية الشركات الأضعف؟
رغم أن الصين لم تعلن خطة شاملة لتقليص عدد شركات السيارات، فإن التطورات الأخيرة تشير إلى بداية تحرك تدريجي نحو إعادة هيكلة القطاع.
وفي سبتمبر الماضي، أعلنت وزارة الصناعة الصينية خريطة طريق تستهدف جعل البلاد واحدة من أبرز القوى العالمية في صناعة السيارات بحلول 2030، وتضمنت تشجيع عمليات الاندماج بين الشركات.
وجاء ذلك بالتزامن مع اتفاق لإعادة ترتيب ملكية اثنتين من أبرز المجموعات الحكومية الصينية، هما فاو FAW ومجموعة قوانغتشو للسيارات GAC، اللتان ترتبطان بشراكات صناعية مع تويوتا.
وبموجب الاتفاق، ستصبح فاو ثاني أكبر مساهم في مجموعة GAC، في خطوة ينظر إليها محللون باعتبارها اختباراً مبكراً لإمكانية تنفيذ عمليات دمج معقدة بين شركات السيارات الحكومية.
وتكمن صعوبة الاتفاق في اختلاف الجهات المالكة، إذ تخضع فاو للحكومة المركزية الصينية، بينما تتبع GAC لحكومة مقاطعة قوانغدونغ، إلى جانب وجود مصالح صناعية لشريك أجنبي هو تويوتا.
وترى مؤسسة جارتنر للتحليلات أن هذه العملية من أكثر عمليات إعادة الهيكلة تعقيداً، بسبب تعدد الأطراف والمصالح الحكومية والتجارية المرتبطة بها.
وتتوقع المؤسسة أن تتحرك الحكومة الصينية بحذر في تنفيذ عمليات الاندماج، لتجنب إعطاء انطباع بأن صناعة السيارات الصينية تواجه أزمة طارئة تستدعي التدخل العاجل.
لكن الاتجاه العام يبدو واضحاً، إذ يتوقع خبراء الصناعة أن ينخفض عدد الشركات الصينية تدريجياً، لتبقى مجموعة محدودة من المصنعين القادرين على المنافسة عالمياً.
ونقلت رويترز عن مسؤول في شركة سيارات صينية كبرى، طلب عدم الكشف عن هويته، توقعه أن تتمتع الشركات التي ستنجو من إعادة الهيكلة بمبيعات سنوية تتراوح بين خمسة وستة ملايين سيارة لكل شركة.
شاهد أيضاً:
النجاح في أوروبا يحتاج إلى أكثر من سيارات رخيصة
قد تبدو المنافسة في أوروبا فرصة مثالية للشركات الصينية التي تتمتع بتكاليف إنتاج منخفضة وقدرة كبيرة على تطوير السيارات الكهربائية والهجينة، لكن دخول السوق الأوروبية أكثر تعقيداً من مجرد تقديم سيارة بسعر جذاب.
فالمستهلك الأوروبي لا يقيّم السيارة عند الشراء فقط، بل يهتم أيضاً بتوافر قطع الغيار وجودة خدمات الصيانة وسهولة الوصول إلى مراكز الخدمة، إلى جانب القيمة المتبقية للسيارة عند إعادة بيعها.
وتزداد أهمية النقطة الأخيرة لأن أكثر من نصف السيارات الجديدة في أوروبا تُطرح بنظام التأجير، ما يجعل القيمة المتوقعة للسيارة بعد عدة سنوات عنصراً أساسياً في تحديد تكلفة امتلاكها الشهرية.
وهذا يفرض على الشركات الصينية استثمارات ضخمة لبناء شبكات توزيع وخدمات متكاملة، إلى جانب تطوير سمعة العلامة التجارية وثقة العملاء، وهي أمور تحتاج إلى سنوات ولا يمكن تحقيقها من خلال تخفيض الأسعار وحده.
كما أن الشركات التي تدخل السوق حالياً تواجه مشكلة إضافية، وهي أن كثيراً من المواقع التجارية المميزة للوكالات أصبحت مشغولة بالفعل، ما يمنح العلامات الصينية التي دخلت أوروبا مبكراً أفضلية يصعب تعويضها.
وتوضح تجربة جريت وول موتور حجم هذه التحديات، بعدما واجهت صعوبات في محاولتها الأولى للتوسع الأوروبي، قبل أن تبدأ خطة جديدة للعودة إلى السوق بالاعتماد على السيارات الهجينة والبنزين.
لماذا تتفوق بي واي دي وشيري وإم جي على المنافسين الجدد؟
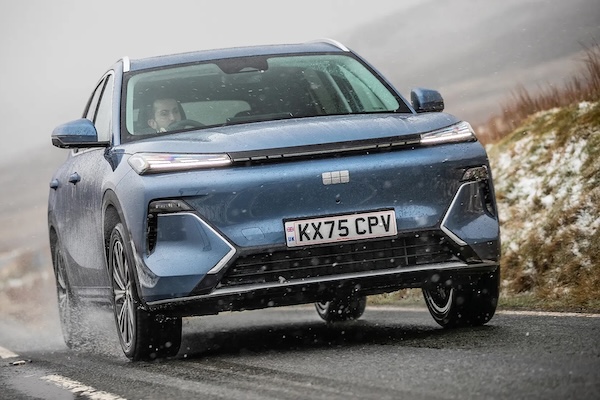
استفادت الشركات الصينية التي دخلت أوروبا مبكراً من قدرتها على الاستثمار في بناء شبكات الوكلاء والخدمات، قبل وصول الموجة الحالية من المنافسين.
ويرى فيليب نوثارد، مدير الأبحاث في شركة Cox Automotive، أن بي واي دي وشيري وإم جي أبدت استعداداً لإنفاق مبالغ كبيرة لترسيخ حضورها الأوروبي، ما يقلص الفرص المتاحة أمام الشركات التي تحاول دخول السوق الآن.
أما شانجان، التي بدأت مبيعاتها الأوروبية خلال 2025، فقد اتبعت استراتيجية مختلفة تقوم على بناء شبكة التوزيع تدريجياً قبل التوسع الكبير في طرح الموديلات.
وتستهدف الشركة الوصول إلى 650 وكالة في أنحاء أوروبا بحلول 2027، مع الحرص على عدم التوسع بوتيرة تتجاوز قدرتها على توفير السيارات والخدمات المطلوبة.
اقرأ أيضاً: “تقارير المربع” كيف تحولت بورش من ماكينة أرباح فولكس فاجن إلى أكبر مشاكلها؟
وأكد مسؤولو شانجان خلال معرض باريس أن الشركة تعمدت تجنب التوسع السريع قبل تجهيز تشكيلة أكبر من الموديلات، في محاولة لبناء حضور مستدام بدلاً من تحقيق انتشار مؤقت.
لكن هذه الاستراتيجية تتطلب استثمارات كبيرة وصبراً مالياً، وهو ما قد لا يتوفر لجميع الشركات الصينية التي تواجه بالفعل ضغوطاً في سوقها المحلية.
ويتوقع نوثارد أن ينتهي الأمر بوجود أربع أو خمس شركات سيارات صينية كبرى تتمتع بحضور قوي في أوروبا، بينما تدخل شركات أخرى السوق ثم تنسحب منها مع اشتداد المنافسة.
اشترك بالقائمة البريدية
احصل على أخبار وأسعار السيارات أول بأول
إختر علامتك لمتابعة أخبارها وسياراتها
 سيارات للبيع من أصحابها
 قبل أسبوعين
 40 ريال سعودي
 خميس مشيط



حمل التطبيق الآن
اختر نظام جوالك وتابع الأخبار مباشرة