إرسلها على الواتساب
الإجابة السريعة:
عند البحث عن قسط سيارة 1500 ريال في السعودية، قد يتيح رفع القسط إلى 2000 ريال شراء سيارة أعلى سعرًا أو أفضل تجهيزًا عند توحيد شروط التمويل، لكن فرق الـ500 ريال يعني دفع 30 ألف ريال إضافية خلال 5 سنوات (60 قسطًا)، ولا يمكن تحديد سعر السيارة التي تستطيع شراءها بكل قسط دون معرفة الدفعة المقدمة ومعدل النسبة السنوي والدفعة الأخيرة، لذلك يعتمد الاختيار الأفضل على إجمالي تكلفة التمويل وقيمة السيارة وتجهيزاتها ومدى ملاءمة القسط لميزانيتك
المربع نت – عند البحث عن سيارة جديدة بالتقسيط في السعودية، قد تبدأ بميزانية شهرية لا تتجاوز 1,500 ريال، ثم تجد سيارة أخرى بقسط 2,000 ريال توفر مساحة أكبر أو محركًا أقوى أو تجهيزات أمان وراحة إضافية. هنا يبدو فارق الـ500 ريال بسيطًا مقارنة بما قد تحصل عليه، لكن هل يستحق فعلًا رفع التزامك الشهري؟
المسألة لا تتعلق بالقسط وحده؛ فالانتقال من 1,500 إلى 2,000 ريال يعني زيادة الالتزام الشهري بنحو 33.3%، وقد يفتح المجال لشراء سيارة أعلى سعرًا، لكنه في المقابل يرفع المبلغ الذي ستخصصه من دخلك طوال مدة التمويل، بخلاف مصاريف الوقود والتأمين والصيانة.
والأهم أن السيارة التي تستطيع شراءها بقسط معين لا تتحدد من خلال سعرها فقط؛ فهناك عوامل أخرى مثل الدفعة المقدمة، ومدة التمويل، ومعدل النسبة السنوي، والدفعة الأخيرة إن وجدت، لذلك سنقارن بين القسطين من زاوية القدرة الشرائية والتكلفة الفعلية، لنفهم متى تكون زيادة الـ500 ريال قرارًا منطقيًا ومتى يصبح القسط الأقل أكثر ملاءمة لميزانيتك.
الوصول السريع للمحتوى

سيارة بقسط 1500 ريال أم 2000 ريال؟
إذا كنت تبحث عن قسط سيارة 1500 ريال في السعودية، فمن المهم معرفة أن هذا الرقم لا يرتبط بفئة سعرية ثابتة من السيارات؛ فقد تجد عرضين بالقسط نفسه لسيارتين مختلفتين تمامًا في السعر، بسبب اختلاف شروط التمويل.
لكن عند توحيد مدة التمويل ومعدل النسبة السنوي والدفعات والرسوم، فإن رفع القسط الشهري يتيح عادة تمويل مبلغ أكبر.
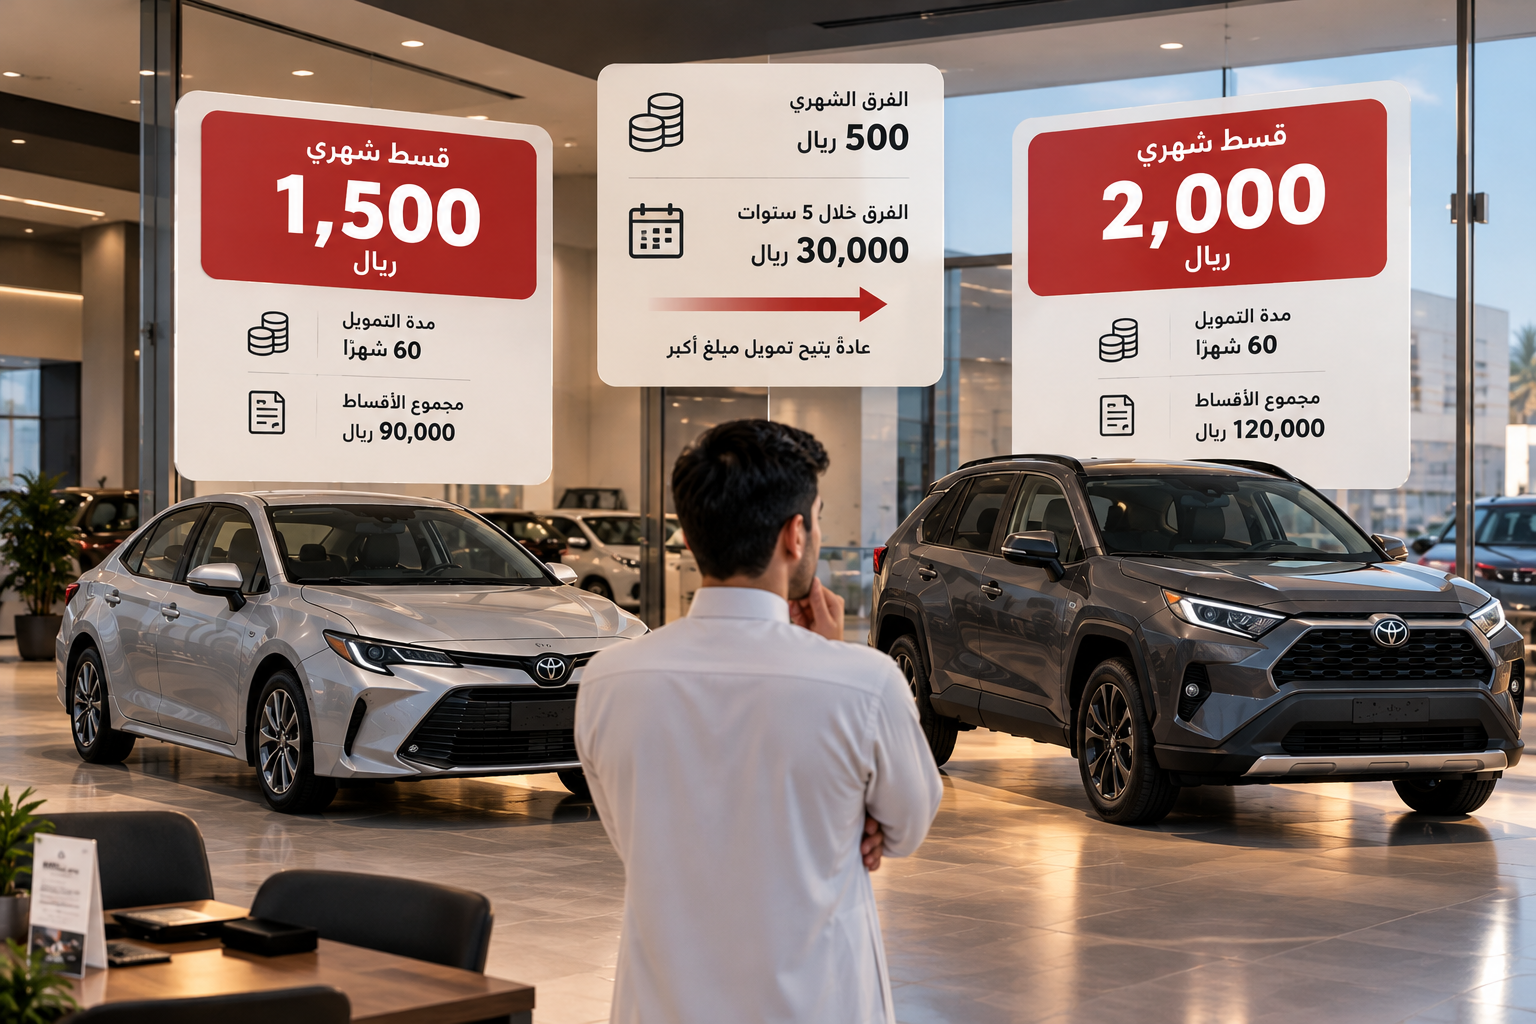
ولتوضيح الفكرة، لنفترض أنك تقارن بين خيارين لمدة 60 شهرًا، دون دفعة أخيرة، مع ثبات القسط طوال المدة.
| المقارنة | قسط 1,500 ريال | قسط 2,000 ريال |
|---|---|---|
| القسط الشهري | 1,500 ريال | 2,000 ريال |
| مدة التمويل | 60 شهرًا | 60 شهرًا |
| مجموع الأقساط | 90,000 ريال | 120,000 ريال |
| الفرق الشهري | — | 500 ريال |
| الفرق خلال 5 سنوات | — | 30,000 ريال |
هذه الأرقام توضح مجموع الأقساط فقط، ولا تعني أنك تستطيع شراء سيارة بسعر 90 ألف ريال في الحالة الأولى أو 120 ألف ريال في الثانية؛ لأن جزءًا من الأقساط قد يغطي تكلفة التمويل والرسوم المرتبطة به.
أما من ناحية السيارات، فقد يتيح لك القسط الأعلى الانتقال إلى فئة أفضل تجهيزًا من السيارة نفسها، أو اختيار طراز أكبر، لكن تحديد الخيارات المتاحة فعلًا يحتاج إلى معرفة سعر السيارة وشروط عرض التمويل.
لا تحسب الـ500 ريال شهريًا فقط
قد يبدو مبلغ 500 ريال محدودًا عند مقارنته بقيمة سيارة جديدة، لكنه يتحول إلى التزام أكبر عندما يمتد لعدة سنوات.
فإذا كان الفرق ثابتًا بين القسطين، ستكون الزيادة 6,000 ريال خلال السنة الأولى، و18,000 ريال خلال ثلاث سنوات، وصولًا إلى 30,000 ريال خلال خمس سنوات.
لكن هناك جانب آخر يجب الانتباه إليه: هذا المبلغ يُدفع من ميزانيتك الشهرية، وليس من مبلغ منفصل تخصصه لشراء السيارة.
فإذا كانت لديك التزامات للسكن أو الأسرة أو تمويل آخر، فإن رفع القسط قد يقلص المبلغ المتاح للادخار أو مواجهة المصاريف غير المتوقعة.
ولهذا لا يكفي أن تسأل: هل أستطيع دفع 2,000 ريال هذا الشهر؟ بل من الأفضل التفكير في قدرتك على الاستمرار في دفع المبلغ نفسه طوال مدة العقد.
حاسبة فرق أقساط السيارات
قارن بين قسطين شهريين، وحدد مدة السداد، واكتشف الفرق في مجموع الأقساط خلال فترة التمويل
مجموع أقساط الخيار الأول
90,000 ريال
مجموع أقساط الخيار الثاني
120,000 ريال
فرق مجموع الأقساط خلال مدة التمويل
30,000 ريال
فرق شهري 500 ريال × 60 شهرًا
ملاحظة: النتائج حسابية وتوضيحية فقط، ولا تمثل سعر السيارة أو إجمالي تكلفة التمويل، ولا تشمل الدفعة المقدمة أو الأخيرة أو الرسوم أو تكاليف التمويل الأخرى
كم يصبح الفارق الحقيقي خلال 5 سنوات؟
هنا يجب التمييز بين ثلاثة أرقام مختلفة: سعر السيارة، ومبلغ التمويل الذي تحصل عليه، وإجمالي المبلغ الذي ستسدده.
فمثلًا، إذا كانت السيارة بسعر 100 ألف ريال، ودفعت 20 ألف ريال مقدمًا، فإن المبلغ المتبقي من سعر السيارة يبلغ 80 ألف ريال، قبل احتساب تكلفة التمويل وأي تكاليف أخرى مرتبطة بالعقد.
وتوضح قواعد البنك المركزي السعودي أن معدل النسبة السنوي APR يُستخدم لإظهار تكلفة التمويل وفق طريقة احتساب موحدة، ويشمل التكاليف المحددة في القواعد، بما يساعد على مقارنة العروض بصورة أدق.
لذلك عند مقارنة قسط 1,500 بقسط 2,000 ريال، اطلب من جهة التمويل البيانات التالية:
| البند | لماذا تحتاج إليه؟ |
|---|---|
| سعر السيارة النقدي | لمعرفة قيمتها قبل التمويل |
| الدفعة المقدمة | لمعرفة المبلغ المطلوب عند الشراء |
| معدل النسبة السنوي APR | لمقارنة تكلفة عروض التمويل |
| إجمالي المبلغ المستحق | لمعرفة ما ستلتزم بسداده |
| الدفعة الأخيرة | للتأكد من وجود التزام كبير بنهاية العقد |
| مدة التمويل | لمعرفة عدد الأشهر التي ستستمر خلالها الأقساط |
فقد يكون القسط الأقل مرتبطًا بمدة أطول أو دفعة أخيرة أكبر، وبالتالي لا يمكن اعتباره العرض الأرخص دون مراجعة التفاصيل.
هل الدفعة الأخيرة تجعل قسط 1,500 ريال أكثر تكلفة؟
تظهر أهمية الدفعة الأخيرة عندما تجد إعلانًا لسيارة مرتفعة السعر بقسط شهري يبدو أقل من المتوقع.
في بعض عروض التمويل، لا تُوزع جميع المبالغ المستحقة بالتساوي على الأقساط الشهرية؛ بل يُؤجل جزء منها إلى نهاية العقد، ما قد يجعل القسط الدوري أقل.
ولنفترض وجود عرضين افتراضيين لمدة 60 شهرًا:
| المقارنة | العرض الأول | العرض الثاني |
|---|---|---|
| القسط الشهري | 1,500 ريال | 2,000 ريال |
| مجموع الأقساط | 90,000 ريال | 120,000 ريال |
| الدفعة الأخيرة | 40,000 ريال | لا توجد |
| الإجمالي | 130,000 ريال | 120,000 ريال |
الأرقام افتراضية لتوضيح أثر الدفعة الأخيرة، مع افتراض عدم وجود دفعات مقدمة أو مبالغ أخرى. ولا تمثل عروضًا فعلية أو سيارتين متساويتين في القيمة.
في هذا المثال، يصبح العرض ذو القسط الأقل أعلى في مجموع المدفوعات بنحو 10 آلاف ريال، رغم أن قسطه الشهري أقل بـ500 ريال.
لكن ذلك لا يثبت أن تمويله أغلى من حيث معدل النسبة السنوي؛ إذ تتطلب المقارنة التمويلية العادلة معرفة مبلغ التمويل وتوقيت الدفعات والتكاليف المرتبطة بكل عرض.
هل السيارة الأغلى توفر عليك مصاريف أخرى؟
قد يمنحك رفع القسط الشهري فرصة الانتقال إلى سيارة أكثر تجهيزًا أو أفضل ملاءمة لاستخدامك، لكن السعر الأعلى لا يعني بالضرورة انخفاض تكلفة التشغيل.
فقد تكون السيارة الأغلى أكثر كفاءة في استهلاك الوقود، أو تتمتع بضمان أطول، بينما قد ترتفع تكلفة تأمينها أو إطاراتها أو صيانتها.
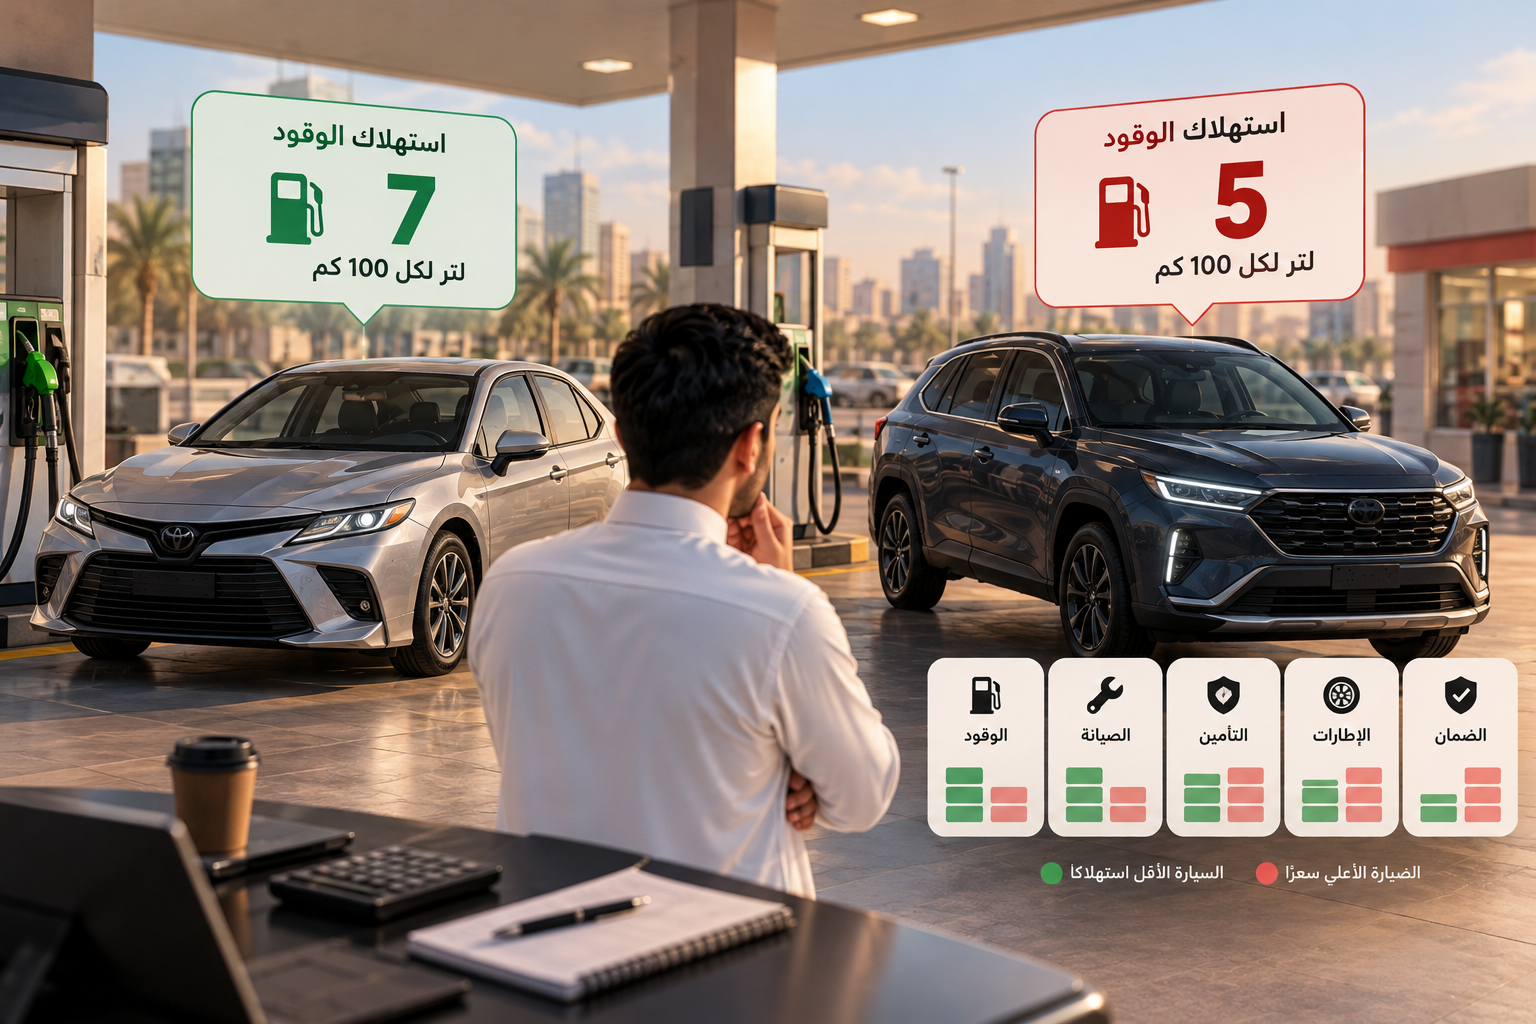
ولتوضيح أثر الوقود، لنفترض أنك تقارن بين سيارتين:
- الأولى تستهلك 7 لترات لكل 100 كم.
- الثانية تستهلك 5 لترات لكل 100 كم.
إذا كنت تقطع 20 ألف كم سنويًا، فإن السيارة الثانية ستستهلك نظريًا 400 لتر أقل خلال السنة. وبافتراض سعر توضيحي قدره 2.33 ريال للتر، يبلغ فرق تكلفة الوقود نحو 932 ريالًا سنويًا، أي قرابة 78 ريالًا شهريًا.
هذا المثال لا يمثل مقارنة بين طرازين محددين، كما أن الاستهلاك الفعلي قد يختلف بحسب ظروف القيادة.
والنتيجة أن توفير الوقود في هذا السيناريو يعوض جزءًا من زيادة القسط البالغة 500 ريال، لكنه لا يغطيها بالكامل.
لذلك يجب مقارنة تكلفة امتلاك السيارتين، وليس استهلاك الوقود فقط، مع مراجعة أسعار الصيانة والتأمين والإطارات والضمان.
هل راتبك يسمح برفع القسط إلى 2,000 ريال؟
قد يكون قسط 2,000 ريال مناسبًا لشخص يتقاضى 8,000 ريال شهريًا، بينما يشكل عبئًا كبيرًا على شخص آخر بالدخل نفسه.
الفرق هنا يرتبط بالالتزامات والمصاريف، وليس بالراتب وحده.
وتنص مبادئ التمويل المسؤول للأفراد الصادرة عن البنك المركزي السعودي على تقييم قدرة العميل على تحمل الالتزامات الائتمانية، مع مراعاة صافي دخله المتاح ومصاريفه الأساسية، مثل السكن والغذاء والتعليم والنقل والالتزامات القائمة.
ولنأخذ مثالًا افتراضيًا لشخص دخله 8,000 ريال شهريًا:
| البند | قسط 1,500 ريال | قسط 2,000 ريال |
|---|---|---|
| الدخل الشهري | 8,000 | 8,000 |
| مصاريف والتزامات أخرى مفترضة | 4,500 | 4,500 |
| قسط السيارة | 1,500 | 2,000 |
| المتبقي | 2,000 | 1,500 |
هذا المثال لا يحدد أهلية الشخص للحصول على التمويل، لكنه يوضح أن زيادة القسط قد تخفض هامش المرونة المالية لديه بنسبة ملحوظة.
ويجب أيضًا التأكد من أن المصاريف المفترضة تشمل تكلفة تشغيل السيارة، حتى لا يبدو المبلغ المتبقي أكبر مما هو متاح فعلًا.
متى تستحق زيادة القسط 500 ريال؟
لا توجد إجابة واحدة تناسب جميع المشترين؛ فالقرار يعتمد على ما ستحصل عليه مقابل الزيادة، ومدى حاجتك إليه، وقدرتك على تحمل التكلفة.
قد تكون الزيادة مبررة عندما تنقلك إلى سيارة تلبي احتياجات لم تكن متوفرة في الخيار الأرخص، مثل مساحة خلفية أنسب للعائلة أو تجهيزات سلامة مهمة لا تتوفر في الفئة الأقل، بعد التحقق من المواصفات الفعلية.
أما إذا كان الفرق يقتصر على إضافات شكلية أو تجهيزات لا تستخدمها كثيرًا، فقد يكون الاحتفاظ بمبلغ 500 ريال شهريًا أكثر ملاءمة لأولوياتك المالية.
ومن المفيد كذلك ألا تجعل المقارنة محصورة في السيارات الجديدة؛ فقد تجد عبر منصة مستعمل، المتخصصة في بيع وشراء السيارات المستعملة في السعودية، خيارات من فئات أعلى بأسعار أقل من نظيراتها الجديدة. لكن ينبغي مقارنة حالة السيارة وممشى العداد وتاريخ الصيانة والفحص الفني وتكلفة التمويل إن وجدت، قبل اعتبار المستعملة صفقة أفضل.
الخلاصة.. هل تختار قسط 1,500 أم 2,000 ريال؟
قد يفتح لك قسط 2,000 ريال خيارات أوسع من السيارات مقارنة بقسط 1,500 ريال عند توحيد شروط التمويل، لكن زيادة القدرة الشرائية لا تعني تلقائيًا أن رفع القسط هو القرار الأفضل.
فارق الـ500 ريال يتحول إلى 30 ألف ريال من الأقساط الإضافية خلال خمس سنوات، وهو مبلغ يستحق أن تقارنه بما ستحصل عليه فعلًا من مساحة أو أداء أو تجهيزات أو راحة يومية.
والأهم أن السيارة المناسبة ليست بالضرورة الأعلى سعرًا التي تستطيع جهة التمويل الموافقة عليها، بل السيارة التي تلبي احتياجاتك دون أن تجعل تكلفتها الشهرية عبئًا على بقية التزاماتك.
وقبل اتخاذ القرار، قارن أسعار السيارات وفئاتها عبر المربع نت، واطلب عروض تمويل مكتوبة تتضمن معدل النسبة السنوي وإجمالي المبلغ المستحق، ثم احسب تكلفة امتلاك السيارة بالكامل؛ فقد تكتشف أن فرق الـ500 ريال يستحق الدفع، أو أن الاحتفاظ به يمنحك قيمة أكبر على المدى الطويل.
اقرأ أيضاً: قسط منخفض ودفعة أخيرة كبيرة.. هل عرض التمويل أرخص فعلًا؟
المصادر
البنك المركزي السعودي
مباديء التمويل
ملاحظة: السيناريوهات الرقمية الواردة في المقال توضيحية وليست عروض تمويل متاحة أو أسعارًا مؤكدة لسيارات موديل 2026.
اشترك بالقائمة البريدية
احصل على أخبار وأسعار السيارات أول بأول
إختر علامتك لمتابعة أخبارها وسياراتها
 سيارات للبيع من أصحابها
 قبل 4 أيام
 83,200 ريال سعودي
 الرياض



حمل التطبيق الآن
اختر نظام جوالك وتابع الأخبار مباشرة