 إرسلها على الواتساب
الإجابة السريعة
مبلغ التحمل في التأمين الشامل هو المبلغ
المتفق عليه في وثيقة التأمين الذي يتحمله
المؤمن له من الخسارة المغطاة قبل أن تتحمل
شركة التأمين بقية التعويض المستحق.
ولا يُحتسب على السائق إذا كانت نسبة
مسؤوليته عن الحادث 0% وفق تقرير الجهة
المختصة، بينما يُحتسب بالتناسب مع نسبة
مسؤوليته إذا كان الخطأ مشتركًا.
المربع نت – قد يتعرض مالك سيارة في السعودية لحادث مروري، ثم يفاجأ بمطالبته بدفع جزء من تكلفة الإصلاح رغم امتلاكه وثيقة تأمين شامل، ما يثير تساؤلات حول سبب دفع مبلغ إضافي بعد سداد قيمة التأمين.
ويرتبط ذلك بما يُعرف باسم مبلغ التحمل في التأمين الشامل، الذي يحدد الجزء الذي يتحمله صاحب السيارة من الأضرار المغطاة، وقد تختلف قيمته بحسب نسبة مسؤوليته عن الحادث وشروط الوثيقة.
وفي هذا المقال، نوضح كيفية حساب مبلغ التحمل في السعودية، والحالات التي يُعفى فيها السائق من دفعه، مع أمثلة عملية تساعد على فهم حقوقه واختيار وثيقة التأمين المناسبة.
الوصول السريع للمحتوى
ما هو مبلغ التحمل في التأمين الشامل؟
مبلغ التحمل هو جزء من تكلفة الأضرار المغطاة تأمينيًا يتحمله صاحب الوثيقة وفق المبلغ والشروط المتفق عليها مع شركة التأمين.
فوجود التأمين الشامل لا يعني بالضرورة أن شركة التأمين ستتحمل كل ريال من تكلفة الإصلاح في جميع الحالات، بل إن مسؤوليتها تبدأ بعد تطبيق مبلغ التحمل المستحق، مع مراعاة حدود التغطية والاستثناءات الواردة في الوثيقة.
ولتوضيح الفكرة، لنفترض أن سيارتك تعرضت لحادث، وكانت تكلفة إصلاح الأضرار المغطاة 8,000 ريال، بينما ينص جدول الوثيقة على مبلغ تحمل قدره 1,000 ريال.
| تفاصيل المطالبة | المبلغ |
|---|---|
| تكلفة الإصلاح المغطاة | 8,000 ريال |
| مبلغ التحمل | 1,000 ريال |
| ما تتحمله شركة التأمين | 7,000 ريال |
| ما تتحمله أنت | 1,000 ريال |
هذه الأرقام توضيحية، وتفترض أنك المسؤول بالكامل عن الحادث وأن المطالبة مقبولة ولا توجد خصومات أو حدود أخرى مؤثرة.
ويختلف مبلغ التحمل عن قسط التأمين؛ فقسط التأمين هو المبلغ الذي تدفعه للحصول على التغطية، بينما يرتبط مبلغ التحمل بالمطالبة عند وقوع ضرر مغطى يستوجب تطبيقه.
لماذا تفرض شركات التأمين مبلغ التحمل رغم وجود تأمين شامل؟
قد يبدو دفع مبلغ إضافي بعد وقوع الحادث أمرًا غير منطقي بالنسبة لبعض أصحاب السيارات، لكن مبلغ التحمل يمثل جزءًا من آلية توزيع المخاطر بين شركة التأمين والمؤمن له.
فعندما توافق على وثيقة تتضمن مبلغ تحمل محددًا، فإنك توافق على المشاركة في تحمل جزء من الخسائر المغطاة عند تحقق شروط تطبيقه، مقابل حصولك على التغطية التأمينية وفق السعر والشروط المتفق عليها.
ويؤثر مبلغ التحمل عادة في تسعير الوثيقة؛ إذ قد يؤدي اختيار مبلغ تحمل أعلى إلى خفض قسط التأمين، لأن صاحب السيارة يتحمل حصة أكبر من الخسائر المحتملة. وفي المقابل، قد ترتفع تكلفة الوثيقة إذا اختار العميل مبلغ تحمل أقل.
لكن العلاقة ليست ثابتة في جميع العروض، لأن سعر التأمين يتأثر أيضًا بعوامل أخرى، منها نوع السيارة وقيمتها وسجل المطالبات والتغطيات الإضافية.
وتوضح قواعد التأمين الشامل على المركبات المنشورة لدى البنك المركزي السعودي آلية تطبيق مبلغ التحمل، باعتباره أحد البنود المنظمة للعلاقة التعاقدية بين الطرفين.
كيف يُحسب مبلغ التحمل إذا كانت نسبة الخطأ عليك 25% أو 50%؟
من أكثر النقاط أهمية عند الحديث عن مبلغ التحمل في التأمين الشامل أن السائق لا يتحمل بالضرورة المبلغ كاملًا في كل حادث.
فوفق قواعد التأمين الشامل، يُحتسب مبلغ التحمل بالتناسب مع نسبة مسؤولية السائق أو السائق المسمى عن الحادث، بناءً على تقرير الجهة المختصة.
لنفترض أن مبلغ التحمل المحدد في وثيقتك هو 1,000 ريال، وكانت نسب المسؤولية كالتالي:
| نسبة مسؤوليتك عن الحادث | مبلغ التحمل المستحق |
|---|---|
| 0% | 0 ريال |
| 25% | 250 ريال |
| 50% | 500 ريال |
| 75% | 750 ريال |
| 100% | 1,000 ريال |
مثال حسابي يفترض مبلغ تحمل أساسيًا قدره 1,000 ريال، دون أي شروط إضافية مؤثرة في المطالبة.
وبالتالي، إذا حدد تقرير الحادث أن نسبة الخطأ عليك 25%، فلا يُحتسب عليك مبلغ التحمل كاملًا وفق القاعدة العامة، وإنما الجزء المتناسب مع مسؤوليتك.
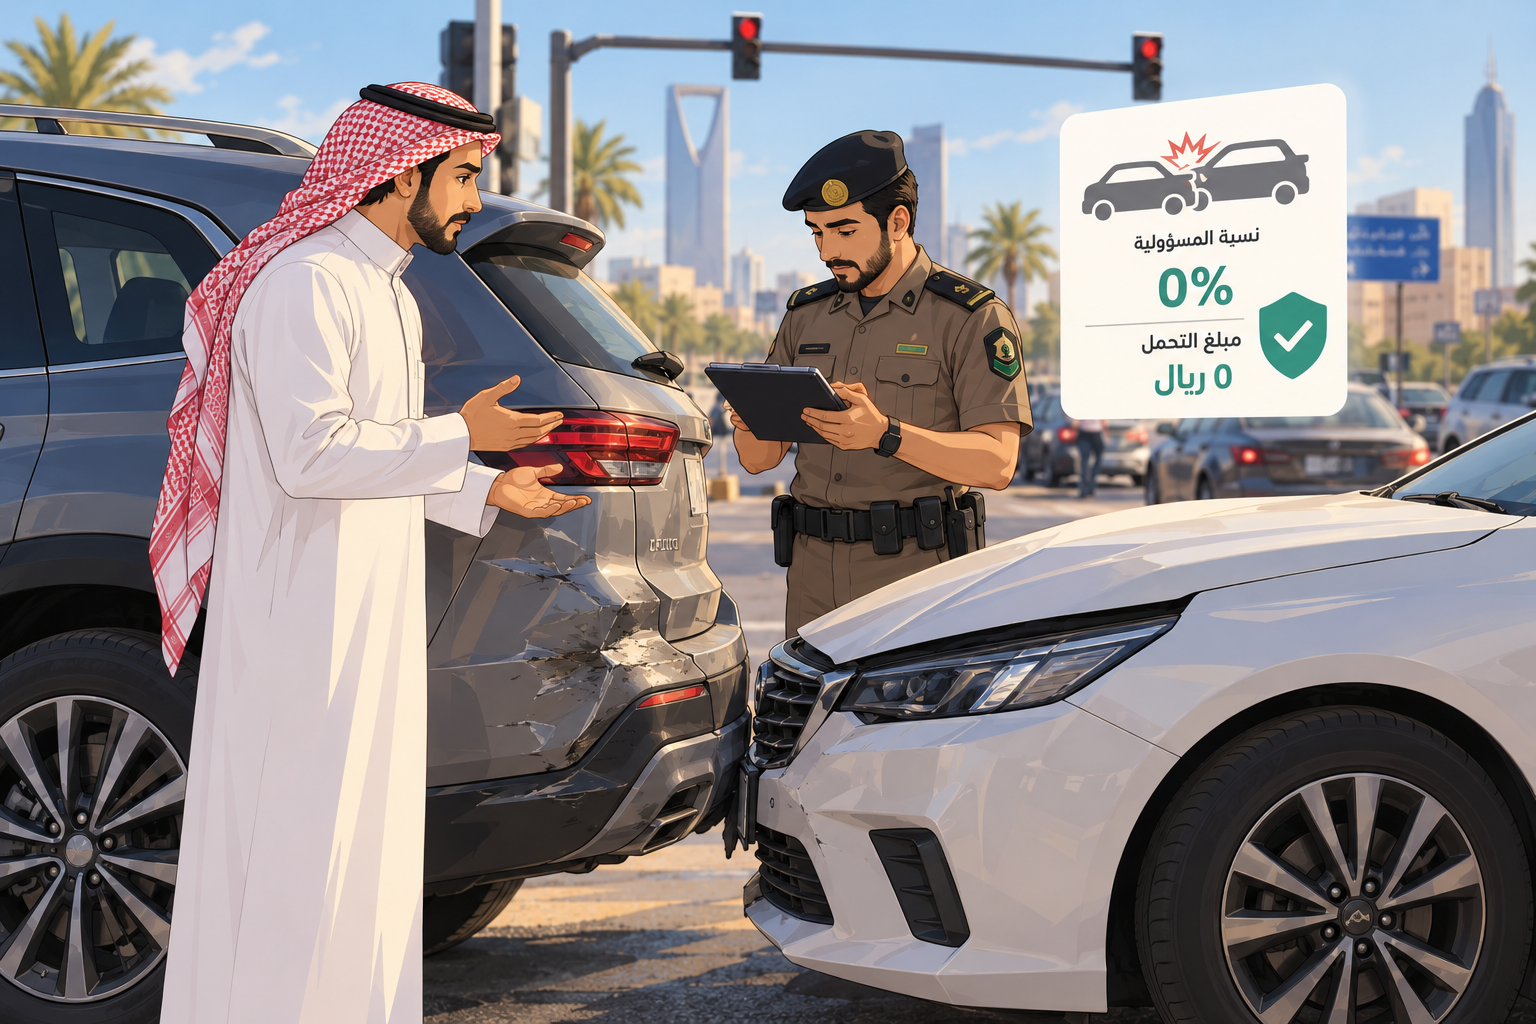
أما إذا كانت نسبة الخطأ عليك 0%، فلا يُحتسب عليك مبلغ التحمل بسبب هذا الحادث.
وهذا التفصيل مهم؛ لأن بعض السائقين قد يعتقدون أن تقديم مطالبة عبر التأمين الشامل يعني دفع مبلغ التحمل تلقائيًا، بغض النظر عن الطرف المتسبب في الحادث.
وقد أكدت هيئة التأمين هذه القاعدة في توضيحاتها بشأن إعفاء غير المتسبب في الحادث من مبلغ التحمل.
حاسبة مبلغ التحمل في التأمين الشامل
يمكنك استخدام الحاسبة التالية لمعرفة مبلغ التحمل المتوقع وفق قيمة التحمل الأساسية في وثيقتك ونسبة مسؤوليتك عن الحادث.
مبلغ التحمل عليك
المتبقي من تكلفة الإصلاح
تنبيه: الحاسبة توضيحية، وتفترض قبول كامل تكلفة الإصلاح ضمن التغطية وعدم وجود شروط أو مبالغ إضافية. المتبقي ليس ضمانًا لقيمة التعويض النهائي.
هل تدفع مبلغ التحمل إذا كان الطرف الآخر هو المخطئ؟
لنفترض أنك كنت تقود سيارتك بصورة طبيعية، ثم اصطدمت بك مركبة أخرى من الخلف أثناء التوقف عند إشارة مرورية، وأثبت تقرير الحادث أن الطرف الآخر يتحمل المسؤولية بنسبة 100%.
في هذه الحالة، تكون نسبة مسؤوليتك 0%، وبالتالي لا يُحتسب عليك مبلغ التحمل وفق قواعد التأمين الشامل.
لكن إذا حدد التقرير مسؤولية مشتركة بين الطرفين، فيُطبق مبلغ التحمل بما يتناسب مع نسبة مسؤوليتك.
ومن المهم التمييز بين الإعفاء من مبلغ التحمل وبين إجراءات المطالبة نفسها؛ فقد تحتاج شركة التأمين إلى تقرير الحادث والمستندات المطلوبة للتحقق من المسؤولية وتحديد التعويض المستحق.
هل يُطبق مبلغ التحمل على كل مطالبة تأمينية؟
تسمح القواعد بتطبيق مبلغ التحمل على المطالبات المتعلقة بالخسارة أو الضرر الذي يصيب المركبة المؤمن عليها، وفق شروط الوثيقة.
وهذا يعني أن وجود حادث سابق دفعت فيه مبلغ التحمل لا يمنحك إعفاءً تلقائيًا عند وقوع حادث مستقل آخر.
على سبيل المثال، إذا تعرضت سيارتك لحادث في يناير، ثم تعرضت لحادث آخر في يونيو، فقد ينشأ عن كل واقعة مطالبة مستقلة يُنظر في مبلغ التحمل المستحق عنها وفق مسؤوليتك وشروط التغطية.
أما المطالبات المتعلقة بتغطية المسؤولية المدنية تجاه الغير، فلا يُطبق عليها مبلغ التحمل الخاص بأضرار المركبة المؤمن عليها وفق القواعد العامة.
ماذا لو كانت تكلفة الإصلاح أقل من مبلغ التحمل؟
هنا تظهر أهمية مبلغ التحمل في الحوادث البسيطة، خصوصًا عندما تقتصر الأضرار على خدوش أو تلف محدود في أحد أجزاء الهيكل.
لنفترض أن وثيقتك تتضمن مبلغ تحمل قدره 1,500 ريال، وأنك المسؤول بالكامل عن الحادث.
| تكلفة الإصلاح المغطاة | ما تتحمله أنت | ما تتحمله الشركة |
|---|---|---|
| 600 ريال | 600 ريال | 0 ريال |
| 1,200 ريال | 1,200 ريال | 0 ريال |
| 2,000 ريال | 1,500 ريال | 500 ريال |
| 5,000 ريال | 1,500 ريال | 3,500 ريال |
أمثلة توضيحية لحادث تقع مسؤوليته بالكامل على المؤمن له، بافتراض تطبيق مبلغ تحمل ثابت وعدم وجود شروط أخرى.
فإذا كانت تكلفة إصلاح الضرر أقل من مبلغ التحمل المستحق، فلن ينشأ عن هذه التكلفة مبلغ تعويض تدفعه شركة التأمين لإصلاح المركبة.
ولهذا ينبغي مقارنة تكلفة الإصلاح المعتمدة بمبلغ التحمل قبل اتخاذ قرار بشأن المطالبة، مع الالتزام بمتطلبات الإبلاغ والإجراءات المنصوص عليها في الوثيقة.
هل يمكن أن يكون مبلغ التحمل صفر ريال؟
نعم، قد تتوافر وثائق أو خيارات تأمينية بمبلغ تحمل صفري، لكن ذلك لا يعني أن جميع الأضرار ستصبح مغطاة دون شروط.
فالتغطية تظل مرتبطة بالأخطار المشمولة بالوثيقة والاستثناءات وحدود التعويض، وأي أحكام خاصة منصوص عليها في العقد.
وقد تكون الوثيقة ذات مبلغ التحمل المنخفض أو الصفري أعلى تكلفة عند إصدارها مقارنة بوثيقة أخرى تتضمن مبلغ تحمل أكبر.
ولتوضيح أثر الاختيار، يمكن مقارنة ثلاثة عروض افتراضية:
| العرض | قسط التأمين السنوي | مبلغ التحمل |
|---|---|---|
| الأول | 2,200 ريال | 2,000 ريال |
| الثاني | 2,700 ريال | 1,000 ريال |
| الثالث | 3,300 ريال | 0 ريال |
هذه الأسعار افتراضية وليست عروضًا فعلية من شركات التأمين السعودية.
إذا لم تتعرض لحادث خلال مدة التأمين، فقد يكون العرض الأول الأقل تكلفة من حيث القسط المدفوع. أما إذا تعرضت لحادث مغطى تتحمل مسؤوليته بالكامل، فقد تختلف المقارنة بحسب تكلفة الإصلاح ومبلغ التحمل المستحق.
ولهذا لا يمكن اعتبار الوثيقة الأرخص عند الشراء هي الأقل تكلفة دائمًا.
كيف تختار مبلغ التحمل المناسب قبل شراء التأمين؟
عند مقارنة عروض التأمين الشامل، قد يركز بعض أصحاب السيارات على القسط السنوي فقط، خصوصًا عندما يكون الفرق بين عرضين عدة مئات من الريالات.
لكن المقارنة الأفضل تتطلب النظر إلى المبلغ الذي ستدفعه إذا احتجت إلى استخدام التأمين بالفعل.
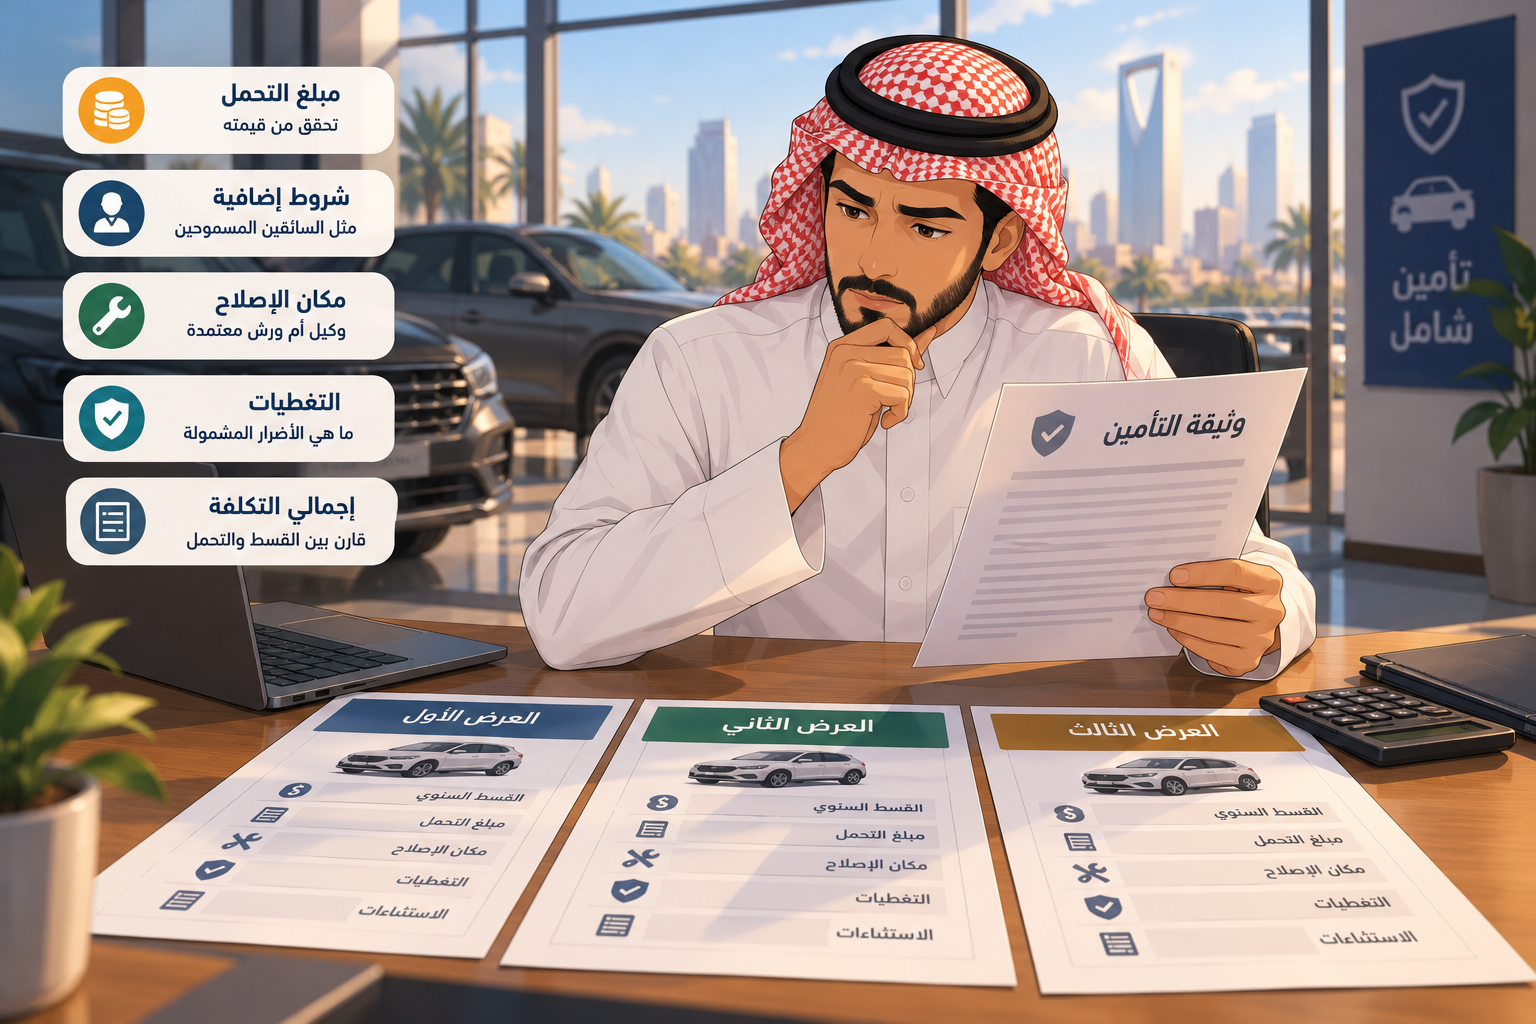
وقبل شراء الوثيقة، راجع النقاط التالية:
- مبلغ التحمل الأساسي: تحقق من قيمته كما وردت في جدول الوثيقة.
- التحمل الإضافي: راجع أي شروط خاصة قد تؤثر في المبلغ المستحق، مثل الأحكام المتعلقة بالسائقين.
- مكان الإصلاح: تحقق مما إذا كانت الوثيقة تشمل الإصلاح لدى الوكيل أو الورش المعتمدة.
- التغطيات والاستثناءات: تأكد من طبيعة الأضرار التي تشملها الوثيقة.
- إجمالي التكلفة المحتملة: قارن بين القسط السنوي ومبلغ التحمل، بدل التركيز على أحدهما فقط.
والأهم ألا تفترض أن مبلغ التحمل المذكور في الإعلان التأميني يكفي لفهم جميع الالتزامات، بل ينبغي قراءة جدول الوثيقة والشروط والملاحق المرتبطة بها.
ماذا تفعل إذا طلبت شركة التأمين مبلغ تحمل أكبر من المتفق عليه؟
قد تتفاجأ بعد اعتماد إصلاح سيارتك بأن شركة التأمين تطالبك بدفع 1,500 ريال، رغم أن مبلغ التحمل المحدد في وثيقتك هو 1,000 ريال فقط، ما يثير التساؤل حول أسباب زيادة المبلغ ومدى أحقية الشركة في المطالبة به.
لكن اختلاف المبلغ لا يعني بالضرورة وجود مخالفة؛ فقد تتضمن وثيقة التأمين شروطًا إضافية تؤثر في قيمة التحمل المستحق، ولذلك ينبغي مراجعة تفاصيل المطالبة قبل تقديم اعتراض رسمي.
خطوات الاعتراض على مبلغ التحمل في التأمين الشامل
إذا وجدت أن مبلغ التحمل المطلوب أكبر من القيمة المتفق عليها، يمكنك اتباع الخطوات التالية:
- مراجعة وثيقة التأمين: تحقق من مبلغ التحمل الأساسي والشروط الإضافية التي قد تؤثر في قيمته.
- التحقق من نسبة المسؤولية: راجع تقرير الحادث الصادر عن الجهة المختصة، وتأكد من احتساب مبلغ التحمل بما يتناسب مع نسبة مسؤوليتك.
- طلب توضيح من شركة التأمين: اطلب بيانًا مكتوبًا يوضح أسباب اختلاف المبلغ وطريقة احتسابه.
- تقديم شكوى للشركة: إذا تبين وجود اختلاف غير مبرر، قدم شكوى رسمية إلى شركة التأمين، واحتفظ برقمها والمراسلات المتعلقة بها.
- تصعيد الشكوى إلى هيئة التأمين: إذا لم تتم معالجة الشكوى، يمكنك تقديمها إلكترونيًا إلى هيئة التأمين، مع إرفاق الوثيقة وتقرير الحادث وتفاصيل المطالبة والمراسلات السابقة.
وتتيح هيئة التأمين تقديم الشكاوى عبر موقعها الإلكتروني دون الحاجة إلى زيارة مقرها، كما يمكن التواصل عبر الرقم المجاني 8001240551 للاستفسار عن الإجراءات.
ومن الأفضل الاحتفاظ بجميع المستندات المتعلقة بالمطالبة، بما فيها تقدير الأضرار والمبالغ التي طُلب منك سدادها، حتى تتمكن من توضيح اعتراضك ودعمه بالمستندات اللازمة.
الخلاصة
مبلغ التحمل في التأمين الشامل ليس رسومًا إضافية تُفرض عشوائيًا بعد الحادث، بل هو جزء من الاتفاق التأميني الذي ينبغي معرفته قبل شراء الوثيقة.
وقد يكون اختيار مبلغ تحمل مرتفع مناسبًا لمن يريد خفض قسط التأمين ويستطيع تحمل تكلفة أكبر عند وقوع حادث، بينما قد يفضل آخرون دفع قسط أعلى مقابل تقليل المبلغ الذي يتحملونه عند المطالبة.
وفي جميع الأحوال، تبقى القاعدة الأهم هي عدم الاكتفاء بمقارنة أسعار وثائق التأمين، بل مراجعة مبلغ التحمل وشروط تطبيقه ونسبة المسؤولية عن الحادث؛ لأن هذه التفاصيل هي التي تحدد ما ستدفعه بالفعل عندما تحتاج إلى إصلاح سيارتك.
اقرأ أيضا: سيارتك تضررت من السيل.. هل يعوضك التأمين ضد الغير أم الشامل فقط؟
أسئلة شائعة عن مبلغ التحمل في التأمين الشامل
هل مبلغ التحمل ثابت في جميع شركات التأمين؟
لا، يُحدد مبلغ التحمل وفق الاتفاق وشروط الوثيقة، وقد تختلف قيمته بين العروض والشركات.
هل أدفع مبلغ التحمل إذا كانت نسبة الخطأ عليّ صفرًا؟
لا يُحتسب مبلغ التحمل عندما تكون نسبة مسؤولية السائق أو السائق المسمى عن الحادث 0% وفق تقرير الجهة المختصة.
هل يمكن دفع مبلغ التحمل أكثر من مرة خلال السنة؟
نعم، يمكن تطبيقه على مطالبات مستقلة متعددة إذا تحققت شروط استحقاقه في كل مطالبة.
هل مبلغ التحمل هو نفسه نسبة الخطأ في الحادث؟
لا، مبلغ التحمل قيمة مالية متفق عليها في الوثيقة، أما نسبة الخطأ فتحدد مسؤولية السائق عن الحادث، وتؤثر في مقدار التحمل المستحق.
هل التأمين الشامل يغطي إصلاح السيارة بالكامل؟
يغطي التأمين الشامل الأضرار المشمولة ضمن حدود وشروط الوثيقة، وقد يُخصم مبلغ التحمل المستحق من التعويض.
المصادر
- هيئة التأمين – قواعد التأمين الشامل للمركبات والتشريعات التنظيمية.
- البنك المركزي السعودي – إصدار قواعد التأمين الشامل على المركبات.
- البنك المركزي السعودي – تعديلات قواعد التأمين الشامل على المركبات.
- هيئة التأمين – تقديم شكوى ضد شركة التأمين.
اشترك بالقائمة البريدية
احصل على أخبار وأسعار السيارات أول بأول
إختر علامتك لمتابعة أخبارها وسياراتها
 سيارات للبيع من أصحابها
 قبل 24 ساعة
 1,000 ريال سعودي
 جدة


حمل التطبيق الآن
اختر نظام جوالك وتابع الأخبار مباشرة