إرسلها على الواتساب
المربع نت – عند شراء سيارة جديدة، ينشغل معظم المشترين بسعر السيارة أو قيمة القسط الشهري، بينما يغيب عنهم السؤال الأكثر أهمية: كم ستدفع فعليًا حتى تمتلك السيارة بالكامل؟ فقد يبدو أحد عروض التمويل أقل تكلفة بسبب انخفاض القسط الشهري، لكنه في النهاية قد يرفع إجمالي المبلغ الذي ستدفعه بعشرات الآلاف من الريالات مقارنة بعرض آخر.
وفي السوق السعودي، أصبحت خيارات التمويل أكثر تنوعًا من أي وقت مضى، سواء عبر البنوك أو شركات التمويل أو برامج الوكلاء، مع اختلاف في الدفعة الأولى، ومدة السداد، ومعدل النسبة السنوية (APR)، ورسوم التمويل، ونوع العقد. لذلك لم يعد من الصحيح اتخاذ قرار الشراء اعتمادًا على قيمة القسط الشهري فقط، لأن هذا الرقم لا يعكس التكلفة الحقيقية للتمويل.
الوصول السريع للمحتوى

شراء سيارة قسط أم كاش في السعودية؟
كما أن البنك المركزي السعودي (SAMA) ألزم جهات التمويل بمجموعة من قواعد الإفصاح والشفافية، أبرزها توضيح معدل النسبة السنوية (APR) في عقود التمويل والإعلانات، حتى يتمكن العميل من مقارنة العروض المختلفة على أساس موحد، بدلاً من الاعتماد على معدل الربح وحده أو قيمة القسط الشهري. كما تفرض اللوائح تقديم ملخص واضح للعقد يبين أهم الالتزامات والرسوم قبل توقيع العميل.
ولهذا، إذا كنت محتارًا بين شراء السيارة كاش أو بالتقسيط، فالأفضل ألا تبدأ بسؤال “كم سيكون القسط؟”، بل اسأل أولًا: كم ستبلغ التكلفة النهائية للسيارة؟ فالإجابة عن هذا السؤال وحدها قد تغيّر قرارك بالكامل.
كيف تُحسب التكلفة الحقيقية لشراء السيارة؟
يعتقد البعض أن تكلفة شراء السيارة بالتقسيط تساوي:
سعر السيارة + الأرباح
لكن الواقع مختلف, ففي معظم عقود التمويل توجد عناصر إضافية تدخل ضمن التكلفة النهائية، لذلك يجب جمع جميع البنود المرتبطة بالتمويل قبل المقارنة مع سعر الشراء النقدي.
يشمل ذلك غالبًا:
| العنصر | هل يدخل في التكلفة النهائية؟ |
|---|---|
| سعر السيارة بعد الخصومات | ✅ نعم |
| الدفعة الأولى | ✅ نعم |
| إجمالي الأقساط الشهرية | ✅ نعم |
| الرسوم الإدارية (إن وجدت) | ✅ نعم |
| تكلفة التمويل أو الأرباح | ✅ نعم |
| بعض الرسوم المرتبطة بالعقد بحسب المنتج | ✅ حسب العقد |
أما الرسوم التشغيلية المعتادة مثل الوقود أو الصيانة أو رسوم التسجيل والتأمين السنوي المتجدد فلا ينبغي إدخالها عند مقارنة الكاش مقابل التمويل لأنها ستكون موجودة في الحالتين غالبًا.
ولذلك فإن المقارنة الصحيحة تكون بين:
إجمالي ما ستدفعه حتى نهاية العقد مقابل السعر النقدي الفعلي للسيارة.
وهنا تظهر أهمية معدل النسبة السنوية (APR)، إذ يؤكد البنك المركزي السعودي أنه المعيار الذي يهدف إلى تمكين العملاء من معرفة التكلفة الفعلية للتمويل والمقارنة بين المنتجات المختلفة، لأنه يحتسب تكلفة التمويل وفق منهجية موحدة تشمل التكاليف والرسوم التي تدخل في نطاق الحساب، وليس مجرد معدل الربح المعلن.
حاسبة التكلفة النهائية لتمويل السيارة
أدخل سعر السيارة والدفعة الأولى والقسط ومدة التمويل، لمعرفة إجمالي ما ستدفعه والفرق بين الشراء كاش والتمويل.
ريال
ريال
ريال
شهرًا
نتيجة الحساب
إجمالي الأقساط
0 ريال
إجمالي ما ستدفعه شامل الدفعة الأولى
0 ريال
الفرق بين الكاش والتمويل
0 ريال
تنبيه: النتيجة تقديرية وتعتمد على الأرقام المدخلة. أضف إلى الحساب أي دفعة أخيرة أو رسوم أو تأمينات غير مشمولة في القسط، وراجع معدل النسبة السنوية وإجمالي المبلغ المستحق في عرض جهة التمويل.
لماذا قد يكون القسط الأقل هو الخيار الأغلى؟
عندما تبدأ في مقارنة عروض تمويل السيارات، ستلاحظ أن أغلب الإعلانات تركز على عبارة مثل: “قسط يبدأ من 1,299 ريال شهريًا” أو “تمويل حتى 60 شهرًا”. ورغم أن هذه الأرقام قد تبدو جذابة، فإنها لا تكشف الصورة الكاملة.
فالقاعدة الأساسية في التمويل تقول إن انخفاض القسط الشهري لا يعني بالضرورة انخفاض تكلفة السيارة، لأن قيمة القسط تتأثر بعدة عوامل، أهمها مدة التمويل، ومبلغ التمويل بعد الدفعة الأولى، ومعدل النسبة السنوية (APR)، إضافة إلى الرسوم والتكاليف الأخرى.
ولهذا السبب تشترط لوائح البنك المركزي السعودي على جهات التمويل الإفصاح عن إجمالي المبلغ المستحق على العميل إلى جانب معدل النسبة السنوية وعدد الأقساط وقيمتها، حتى يتمكن العميل من المقارنة على أساس التكلفة الكلية وليس القسط الشهري فقط.
مثال يوضح تأثير مدة التمويل
لنفترض أنك تريد شراء سيارة سعرها 120,000 ريال، مع دفع 20,000 ريال مقدمًا، ليصبح مبلغ التمويل المطلوب 100,000 ريال.
سعر السيارة
120,000 ريال
الدفعة الأولى
20,000 ريال
مبلغ التمويل
100,000 ريال
| عنصر المقارنة | العرض الأول | العرض الثاني |
|---|---|---|
| مبلغ التمويل | 100,000 ريال | 100,000 ريال |
| مدة التمويل | 4 سنوات | 6 سنوات |
| القسط الشهري | أعلى | أقل |
| إجمالي ما ستدفعه | أقل غالبًا | أعلى غالبًا |
رغم أن العرض الثاني يبدو أكثر راحة بسبب انخفاض القسط الشهري، فإن امتداد
التمويل إلى ست سنوات قد يرفع تكلفة التمويل وإجمالي المبلغ المدفوع.
لذلك قارن التكلفة النهائية، وليس قيمة القسط وحدها.
لذلك لا تجعل القسط الشهري هو معيار المقارنة الأول، بل اجعل إجمالي المبلغ المستحق حتى نهاية العقد هو المعيار الأساسي.
متى يكون شراء السيارة كاش أفضل؟
يعتقد كثيرون أن الدفع النقدي هو الخيار الأفضل في جميع الحالات، لكنه ليس كذلك دائمًا، وإن كان يمنح عدة مزايا واضحة.
يكون شراء السيارة كاش خيارًا مناسبًا عندما:
- لديك سيولة مالية لن تحتاج إليها خلال السنوات المقبلة.
- تحصل على خصم خاص عند الدفع النقدي.
- ترغب في تجنب أي التزامات شهرية مستقبلية.
- لا تريد تحمل تكلفة التمويل أو الرسوم المرتبطة بالعقد.
- تخطط للاحتفاظ بالسيارة لفترة طويلة.
وفي هذه الحالة ستكون تكلفة السيارة واضحة منذ اليوم الأول، ولن تتأثر بأي التزامات تمويلية مستقبلية.
ومتى يكون التقسيط هو القرار الأذكى؟
على الجانب الآخر، ليس من الحكمة دائمًا استنزاف كامل السيولة لشراء السيارة نقدًا.
قد يكون التمويل خيارًا منطقيًا إذا:
- كنت ترغب في الاحتفاظ بجزء من السيولة للطوارئ.
- كنت تحتاج السيارة للعمل أو لزيادة دخلك.
- حصلت على عرض تمويل منخفض التكلفة مقارنة بالعروض الأخرى.
- كنت تفضل توزيع تكلفة السيارة على عدة سنوات دون الضغط على ميزانيتك.
لكن يبقى الشرط الأساسي هو أن يكون التمويل مناسبًا لقدرتك على السداد، وأن تتم مقارنة العروض باستخدام معدل النسبة السنوية (APR) وإجمالي المبلغ المستحق، وليس قيمة القسط فقط، وهو ما تؤكد عليه تعليمات البنك المركزي السعودي الخاصة بالإفصاح عن منتجات التمويل.
كم تؤثر الدفعة الأولى على إجمالي ما تدفعه؟
تعد الدفعة الأولى من أكثر العناصر التي يستهين بها المشترون، رغم أنها قد توفر آلاف الريالات على المدى الطويل.
فكلما ارتفعت قيمة الدفعة الأولى:
- انخفض مبلغ التمويل.
- انخفضت تكلفة التمويل المحتسبة على العقد.
- تقل قيمة الأقساط الشهرية.
- ينخفض إجمالي المبلغ الذي ستدفعه حتى نهاية العقد.
لكن في المقابل، لا يُنصح باستنزاف كامل مدخراتك لزيادة الدفعة الأولى، بل يجب الحفاظ على احتياطي مالي يغطي المصروفات الطارئة بعد شراء السيارة.
ما الفرق بين التمويل التقليدي والإيجار المنتهي بالتمليك؟
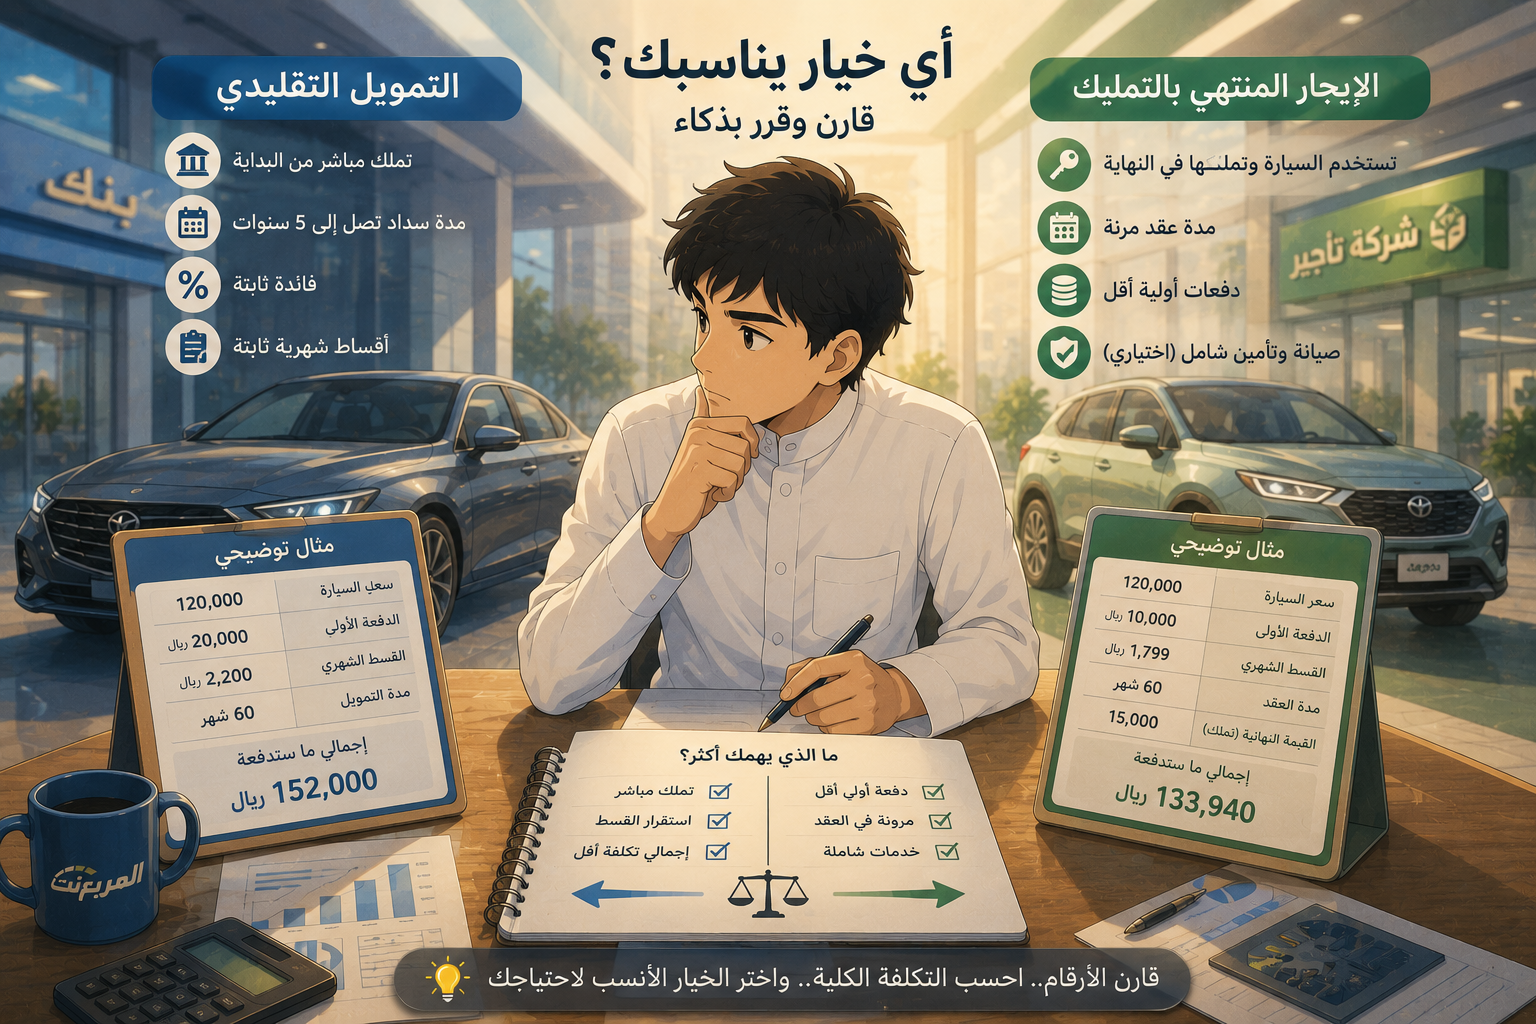
عند زيارة أحد معارض السيارات أو الوكلاء في السعودية، قد تجد أمامك خيارين رئيسيين للحصول على السيارة دون دفع قيمتها كاملة مقدمًا، وهما التمويل التقليدي (التمويل الاستهلاكي) والإيجار المنتهي بالتمليك.
ورغم أن قيمة القسط الشهري قد تبدو متقاربة بين المنتجين، فإن هناك فروقًا قانونية ومالية مهمة تؤثر على حقوق العميل وطريقة امتلاك السيارة.
مقارنة سريعة بين النظامين
| العنصر | التمويل التقليدي | الإيجار المنتهي بالتمليك |
|---|---|---|
| ملكية السيارة | تنتقل للعميل وفق هيكلة العقد ورهنها للممول عند الاقتضاء | تبقى للممول حتى استكمال شروط التملك |
| طبيعة العقد | عقد تمويل لشراء السيارة | عقد إيجار يتبعه تملك وفق الشروط |
| إمكانية التملك النهائي | بعد الوفاء بالعقد | بعد سداد الالتزامات وإتمام إجراءات نقل الملكية |
| الجهة المنظمة | البنك المركزي السعودي | البنك المركزي السعودي ونظام الإيجار التمويلي |
ويخضع الإيجار المنتهي بالتمليك إلى نظام الإيجار التمويلي ولائحته التنفيذية، والتي تنظم حقوق والتزامات كل من الممول والمستفيد، بما في ذلك إجراءات التملك المبكر وإنهاء العقد.
أيهما أنسب لك؟
قد يكون التمويل التقليدي مناسبًا إذا كنت ترغب في شراء السيارة بغرض الاحتفاظ بها لفترة طويلة وتبحث عن عقد شراء واضح منذ البداية.
أما الإيجار المنتهي بالتمليك فقد يكون مناسبًا لمن يفضل توزيع تكلفة السيارة على أقساط مع خيار التملك في نهاية العقد وفق الشروط المتفق عليها.
لذلك لا توجد إجابة واحدة تناسب الجميع، بل يعتمد الاختيار على طبيعة استخدامك للسيارة، وشروط العقد، وإجمالي التكلفة، وليس على اسم المنتج التمويلي فقط.
ما البنود التي قد ترفع تكلفة التمويل دون أن تنتبه؟
من الأخطاء الشائعة أن ينظر المشتري إلى معدل الربح فقط، بينما توجد بنود أخرى قد تؤثر في التكلفة النهائية.
1- مدة التمويل
كلما زادت مدة العقد، انخفض القسط الشهري غالبًا، لكن قد ترتفع التكلفة الإجمالية التي تتحملها حتى نهاية التمويل.
2- الرسوم الإدارية
تفرض بعض المنتجات رسومًا إدارية تدخل ضمن تكلفة التمويل، ولهذا يؤكد البنك المركزي السعودي ضرورة الإفصاح عنها ضمن بيانات العقد ومعدل النسبة السنوية (APR).
3- التأمين الإلزامي المرتبط بالعقد
قد يشمل العقد تكلفة التأمين أو ترتبط به متطلبات تأمينية تختلف من جهة تمويل إلى أخرى، لذلك يجب معرفة ما إذا كانت هذه التكاليف داخلة ضمن المبلغ الممول أو تُسدد بشكل منفصل.
4- الخدمات الإضافية
في بعض العروض قد تُضاف منتجات أو خدمات اختيارية، مثل برامج الصيانة أو الضمانات الممتدة، وهو ما قد يؤدي إلى زيادة إجمالي قيمة العقد إذا وافق العميل عليها.
5- الاعتماد على القسط الشهري فقط
وهذه أكثر الأخطاء انتشارًا.
قد تجد عرضًا بقسط أقل، لكنه يمتد لسنوات إضافية، فيصبح إجمالي ما ستدفعه أعلى من عرض آخر بقسط أكبر ومدة أقصر.
ولهذا السبب ينصح الخبراء الماليون دائمًا بالنظر إلى:
- إجمالي مبلغ التمويل.
- إجمالي المبلغ المستحق حتى نهاية العقد.
- معدل النسبة السنوية (APR).
وليس قيمة القسط وحدها.
متى يكون السداد المبكر قرارًا ذكيًا؟
يعتقد بعض المشترين أن سداد التمويل قبل موعده لن يحقق أي توفير، لكن هذا الاعتقاد ليس دقيقًا.
فوفقًا لضوابط البنك المركزي السعودي، يحق للمستفيد سداد المبلغ المتبقي في أي وقت، ولا يتحمل تكلفة الأجل عن المدة المتبقية من العقد. ومع ذلك، يجوز لجهة التمويل المطالبة بتعويض محدد، مثل تكلفة إعادة الاستثمار بما لا يتجاوز تكلفة الأجل لثلاثة أشهر، إضافة إلى بعض التكاليف الفعلية غير القابلة للاسترداد والمدفوعة لطرف ثالث إذا نص عليها النظام والعقد. كما تنطبق مبادئ مماثلة على التملك المبكر في عقود الإيجار التمويلي.
لذلك قد يكون السداد المبكر خيارًا جيدًا إذا:
- حصلت على مبلغ مالي يساعدك على إغلاق التمويل.
- كانت المدة المتبقية طويلة نسبيًا.
- تأكدت من قيمة التسوية النهائية من جهة التمويل قبل اتخاذ القرار.
أما إذا كانت نهاية العقد قريبة، فقد يكون الوفر محدودًا، لذا يُفضل طلب كشف السداد المبكر من جهة التمويل ومقارنته بالأقساط المتبقية قبل اتخاذ القرار.
كيف تقارن عرضي تمويل بشكل صحيح؟
قد تتلقى عرضين من بنكين مختلفين، ويبدو أحدهما أفضل لأنه يقدم قسطًا شهريًا أقل، بينما يعلن الآخر عن معدل ربح أقل. لكن الحقيقة أن المقارنة الصحيحة لا تعتمد على أي من هذين الرقمين وحدهما.
ولهذا يوصي البنك المركزي السعودي بالاعتماد على معدل النسبة السنوية (APR) باعتباره المؤشر الموحد الذي يعكس التكلفة الفعلية للتمويل، لأنه يشمل التكاليف الإلزامية المرتبطة بالتمويل، مما يجعل مقارنة العروض أكثر عدالة وشفافية.
قبل اختيار أي عرض، احرص على أن تكون العناصر التالية متطابقة:
| عنصر المقارنة | لماذا هو مهم؟ |
|---|---|
| سعر السيارة بعد الخصومات | حتى لا تقارن عرضين بأسعار مختلفة |
| قيمة الدفعة الأولى | تؤثر مباشرة في مبلغ التمويل |
| مبلغ التمويل | أساس احتساب الأقساط والتكلفة |
| مدة التمويل | كلما زادت المدة ارتفعت التكلفة الإجمالية غالبًا |
| معدل النسبة السنوية (APR) | أفضل مؤشر للمقارنة بين العروض |
| إجمالي المبلغ المستحق | الرقم الأهم قبل توقيع العقد |
| الرسوم الإدارية | قد تزيد التكلفة النهائية |
| شروط السداد المبكر | لمعرفة تكلفة إنهاء العقد قبل موعده |
القاعدة الذهبية: إذا اختلفت مدة التمويل أو قيمة الدفعة الأولى أو مبلغ التمويل، فلن تكون المقارنة بين العرضين عادلة حتى لو كان القسط الشهري متقاربًا.
قائمة مراجعة قبل توقيع عقد التمويل
قبل أن توقع على أي عقد، اسأل موظف التمويل عن هذه النقاط، ولا تعتمد على الإعلان أو القسط الشهري فقط:
- ✅ كم يبلغ إجمالي المبلغ الذي سأدفعه حتى نهاية العقد؟
- ✅ ما هو معدل النسبة السنوية (APR)؟
- ✅ هل توجد رسوم إدارية أو أي رسوم إضافية؟
- ✅ هل التأمين مشمول في مبلغ التمويل أم يُدفع بشكل منفصل؟
- ✅ ما شروط السداد المبكر؟
- ✅ هل سأحصل على جدول سداد يوضح توزيع الأقساط والتكاليف؟
ويمنح البنك المركزي السعودي المستهلك حق الحصول على إفصاح واضح قبل توقيع العقد، كما يمكنه طلب جدول سداد تفصيلي يوضح الأقساط وتكاليف التمويل والرسوم، بما يساعده على اتخاذ قرار مبني على معلومات كاملة.
هل شراء السيارة كاش دائمًا هو الخيار الأفضل؟
الإجابة المختصرة: ليس دائمًا.
إذا كان الدفع النقدي سيؤدي إلى استنزاف جميع مدخراتك، فقد تجد نفسك تواجه صعوبة في تغطية مصروفات غير متوقعة مثل الصيانة أو الإصلاحات أو الالتزامات الشخصية.
وفي المقابل، قد يكون التمويل خيارًا مناسبًا إذا كان:
- القسط الشهري يتناسب مع دخلك.
- تكلفة التمويل معقولة بعد المقارنة باستخدام APR.
- لديك احتياطي مالي للطوارئ.
- لا يؤثر التمويل في قدرتك على الوفاء بالتزاماتك الأخرى.
أما إذا كنت تمتلك السيولة الكافية، ولا توجد خصومات أو عوائد تجعل الاحتفاظ بها أكثر جدوى من تكلفة التمويل، فقد يكون الشراء النقدي هو الأقل تكلفة على المدى الطويل.
شراء سيارة قسط أم كاش.. القرار يعتمد على الأرقام وليس الانطباعات
في النهاية، لا توجد إجابة واحدة تناسب جميع المشترين. فقد يكون الدفع النقدي هو الخيار الأفضل لشخص يمتلك سيولة كافية ويرغب في تقليل التكلفة النهائية، بينما يكون التمويل قرارًا منطقيًا لآخر يريد الحفاظ على جزء من مدخراته أو الاستفادة من عرض تمويل تنافسي.
لكن في جميع الأحوال، يبقى الخطأ الأكثر شيوعًا هو اتخاذ القرار بناءً على القسط الشهري فقط.
قبل توقيع أي عقد، قارن بين إجمالي المبلغ المستحق، ومعدل النسبة السنوية (APR)، ومدة التمويل، والرسوم، وشروط السداد المبكر. فهذه الأرقام هي التي تحدد التكلفة الحقيقية لامتلاك السيارة، وليس الرقم المكتوب بخط كبير في الإعلان.
شراء سيارة مستعملة بالتقسيط في السعودية
إذا كنت ترى أن تكلفة السيارة الجديدة تتجاوز ميزانيتك، فقد يكون شراء سيارة مستعملة خيارًا عمليًا، سواء بالدفع النقدي أو من خلال برامج التمويل التي تقدمها بعض الجهات وفق شروطها.
كما يمكن البحث عن آلاف السيارات المستعملة المعروضة من الملاك والمعارض عبر منصة مستعمل، مع إمكانية مقارنة الأسعار والموديلات قبل اتخاذ قرار الشراء. ويُنصح في جميع الأحوال بفحص السيارة والتأكد من تاريخها وحالتها الفنية، وقراءة شروط أي تمويل بعناية قبل توقيع العقد، حتى يكون قرار الشراء مبنيًا على التكلفة الحقيقية وجودة السيارة معًا.
ملخص سريع
إذا كنت لا تتذكر سوى خمس نقاط من هذا المقال، فلتكن هذه:
| القرار | ما الذي يجب أن تركز عليه؟ |
|---|---|
| مقارنة عرضين | قارن APR وإجمالي المبلغ المستحق، وليس القسط الشهري فقط |
| اختيار مدة التمويل | الأقصر غالبًا تعني تكلفة إجمالية أقل إذا كانت الأقساط مناسبة لقدرتك المالية |
| زيادة الدفعة الأولى | تقلل مبلغ التمويل وقد تخفض التكلفة الإجمالية |
| التفكير في السداد المبكر | اطلب كشف التسوية أولًا لمعرفة الوفر الفعلي |
| قبل توقيع العقد | اقرأ نموذج الإفصاح، واطلب جدول السداد، وافهم جميع الرسوم والشروط |
الأسئلة الشائعة حول شراء سيارة قسط أم كاش
هل شراء السيارة كاش أوفر من التقسيط دائمًا؟
ليس بالضرورة. في معظم الحالات يكون الشراء النقدي أقل تكلفة لأنه لا يتضمن تكلفة تمويل، لكن ذلك لا يعني أنه الخيار الأفضل لكل شخص. فإذا كان دفع كامل قيمة السيارة سيؤدي إلى استنزاف مدخراتك أو سيؤثر في قدرتك على مواجهة المصروفات الطارئة، فقد يكون التمويل خيارًا أكثر ملاءمة رغم ارتفاع التكلفة الإجمالية.
ما أهم رقم يجب النظر إليه عند مقارنة عروض التمويل؟
إذا كان عليك اختيار رقم واحد فقط، فليكن معدل النسبة السنوية (APR)، لأنه المعيار الذي ألزم البنك المركزي السعودي جهات التمويل باستخدامه في الإعلانات والعقود لتمكين العملاء من مقارنة العروض على أساس موحد. كما يجب النظر أيضًا إلى إجمالي المبلغ المستحق حتى نهاية العقد، وليس القسط الشهري فقط.
هل يحق لي سداد التمويل قبل انتهاء العقد؟
نعم. تنص لوائح البنك المركزي السعودي على أن للمقترض الحق في السداد المبكر في أي وقت، مع عدم تحمل تكلفة الأجل عن المدة المتبقية. ويجوز لجهة التمويل المطالبة بتعويض محدد وفق الضوابط النظامية، مثل تكلفة إعادة الاستثمار بما لا يتجاوز تكلفة ثلاثة أشهر، إضافة إلى بعض المصروفات الفعلية غير القابلة للاسترداد إذا انطبقت شروطها.
هل يمكنني طلب جدول سداد تفصيلي قبل توقيع العقد؟
بالتأكيد، بل إن ذلك من حقوقك. فمبادئ حماية العملاء المالية الصادرة عن البنك المركزي السعودي تلزم الجهات التمويلية بتوفير المعلومات الأساسية عن العقد، كما يمكن للعميل طلب جدول سداد (Amortization Schedule) يوضح الأقساط، وتكلفة التمويل، والرسوم، والتكاليف الأخرى.
المصادر
اشترك بالقائمة البريدية
احصل على أخبار وأسعار السيارات أول بأول
إختر علامتك لمتابعة أخبارها وسياراتها
 سيارات للبيع من أصحابها
جاري تحميل ...



حمل التطبيق الآن
اختر نظام جوالك وتابع الأخبار مباشرة